
آخرین مطالب
امکانات وب


دانشگاه ایالتی تنسی شرقی ، جانسون سیتی ، ایالات متحده
دریافت 5 مه 2010 ؛اصلاح شده در 30 ژوئن 2010 ؛3 ژوئیه 2010 پذیرفته شد
کلمات کلیدی: ETF های اهرمی ، نوسانات ، حرکت
بحران مالی سال 2008 سطح نوسانات را تولید کرده است که از زمان سقوط بازار سهام 1987 بیش از 20 سال پیش دیده نمی شود. در این مدت تصور می شد که مقصر آتی شاخص ها و معاملات برنامه است. این بار ، ETF های اهرمی و معاملات بازگرداندن آنها توسط برخی از آنها مشخص شده است تا هر دو سنبله در نوسانات و ظاهر نوسانات قیمت بزرگ را در پایان روز تجارت توضیح دهند. این مطالعه به بررسی شایستگی این اتهامات و اینکه آیا افزایش نوسانات و پایان قیمت روز در واقع با ETF های اهرمی و معاملات بازپرداخت آنها مرتبط است. برای S& P 500 ، به نظر می رسد این رابطه یک تصادف جالب است.
"هر زمان که نوسانات بالای بازار رخ دهد ، به نظر می رسد تمایل به مقصر بودن آن در مورد هر آنچه در آن زمان است ، سرزنش می شود." [1]این اولین خط از قطعه فرانکلین ادوارد است ، "آیا معاملات معاملات آتی نوسانات بازار سهام را افزایش می دهد" در مجله تحلیلگر مالی بیش از 20 سال پیش. همانطور که ضرب المثل قدیمی فرانسوی می رود ، "هرچه چیزها بیشتر تغییر کنند ، بیشتر یکسان باقی می مانند."سپس ، همانطور که اکنون ، بازار در یک دوره آشفته بود. سقوط بازار سهام در 20 اکتبر 1987 هنوز بزرگترین ضرر یک روزه در تاریخ ایالات متحده است و بسیاری به دنبال یک کلاهبرداری بودند تا مقصر این مقصر باشند. به نظر می رسید آینده های شاخص در این لایحه متناسب هستند زیرا در بین سرمایه گذاران پیشرفته به طور فزاینده ای محبوب شده بودند ، در حالی که در عین حال برای بسیاری کاملاً قابل درک نبود. آنها بیشتر با استفاده از آنها در تجارت برنامه شیطنت شدند و تصور می شد تنها استان "دلالان" حریص است.
با این حال ، نتیجه گیری مهم از بیشتر تحقیقات نشان می دهد که معاملات آینده شاخص هیچ ارتباطی با افزایش نوسانات در آن زمان ندارد [1-3]. صحت این نتیجه گیری بیشتر با نوسانات تاریخی کم بازار تجربه شده در دهه 1990 و در بیشتر این قرن 21 ST با وجود رشد چشمگیر در استفاده از آینده شاخص ها مشهود است.
با پرش به جلو ، نوسانات مرتبط با بحران مالی سال 2008 از زمان سقوط بازار سهام در سال 1987 دیده نشده است ، و برخی از این مقصر در آخرین وسیله نقلیه سرمایه گذاری که با سرمایه گذاران پیشرفته تر محبوبیت پیدا کرده است ، ETF های اهرمی قرار می گیرد. تقریباً مانند آینده شاخص در اواخر دهه 80 ، ETF های اهرمی نیز توسط منتقدین خود تا حدودی شیطنت شده اند زیرا ظاهراً در درجه اول توسط آن دسته از معامله گران روز حریص و دلالان مورد استفاده قرار می گیرند. این مطالعه بررسی دقیق تری از تأثیر ETF اهرم ETF در بازار و اینکه آیا ادعاهای منتقد که ETF را افزایش می دهد باعث افزایش نوسانات و حرکات بزرگ در قیمت ها در پایان روز می شود ، واقعاً مورد بررسی قرار می گیرد [4،5]. پاسخ این سؤال به طور فزاینده ای مرتبط می شود زیرا اکنون بیش از 150 ETF های اهرمی و معکوس با کل دارایی 30 میلیارد دلار وجود دارد [6].
2. تحقیق در گذشته و حال
تحقیقات زیادی در مورد نوسانات انجام شد پس از اینکه آینده شاخص در ابتدا به عنوان علت آخرین جهش بزرگ در نوسانات در اواخر دهه 80 مورد حمایت قرار گرفت. جای تعجب نیست که حتی بدون "چیزی" مقصر نوسانات بازار در طول بحران مالی 2008-09 ، تحقیقات گذشته پیش بینی می کند که از نوسانات بالایی انتظار می رود. شورت [7] دریافت که نوسانات بازار سهام در هنگام رکود اقتصادی و پس از افت زیاد قیمت سهام افزایش می یابد. حتی روشنگری تر این است که شورت هرچه اهرم مالی بازار بالاتر باشد ، نوسانات بیشتر می شود. این به وضوح امروز در بخش مالی مشاهده می شود که بسیاری از بنگاه ها از سطوح بی سابقه ای از اهرم های مالی استفاده می کنند ، برخی از آنها درگذشت خود ، به عنوان مثال. برادران لمان. بنابراین ، افزایش نوسانات در اوج بحران مالی باید انتظار داشته باشد در حالی که بنگاه ها همچنان در معرض قرار گرفتن در معرض اهرم های مالی خود قرار می گیرند. محیط بازار در طول بحران مالی تمام عوامل مهم را بیش از 20 سال پیش به عنوان کار در جهت افزایش نوسانات مشخص کرده است: رکود اقتصادی ، افت قابل توجه قیمت سهام و سطح بالای اهرم شرکت.
تحقیقات اضافی که به طور مستقیم با ETFS اهرم مرتبط است ، با تغییر نیازهای حاشیه سروکار دارد. انتظار این است که کاهش نیازهای حاشیه ای به سرمایه گذاران امکان ایجاد اهرم بیشتری را می دهد که به نوبه خود باعث افزایش سطح نوسانات می شود. هاردوولیس [8] نتیجه گرفت که افزایش نیازهای حاشیه ای در واقع نوسانات را خنثی می کند. با این حال ، Hsieh و Miller [9] ، Kupiec [10،11] ، و Salinger [12] در بهترین حالت رابطه ضعیفی پیدا کردند در حالی که شورت [7] تنها یک رابطه فریبنده پیدا کرد که در آن فدرال رزرو پس از واقعیت واکنش نشان می دهد ، یعنی تغییر نوسانات ،سپس فدرال رزرو نیازهای حاشیه را تغییر می دهد. بنابراین ، نتایج حاکی از آن است که استفاده از صندوق های اهرمی توسط سرمایه گذاران که در واقع مشابه خرید حاشیه است ، احتمالاً تأثیر کمی در نوسانات بازار دارد.
با حرکت به جلو ، برخی تلاش ها برای تعیین کمیت چه نقشی صورت گرفته است ، در صورت وجود ، ETF های اهرمی در افزایش نوسانات از زمان ذوب شدن بازار مالی دارند. Deshpande ، Devapriya و Bhatia [13] نشان می دهند که تأثیر آن براساس تجزیه و تحلیل حجم ، به ویژه در S& P 500 که در آن درصد سرمایه بازار روزانه توسط ETF های اهرمی معامله می شود ، فقط 0. 0079 ٪ از کل حجم است. برای شاخص های کوچکتر ، ممکن است تأثیر بیشتری مانند شاخص املاک و مستغلات DJ ایالات متحده وجود داشته باشد. با این حال ، حتی درصد معامله شده توسط ETF های اهرمی در این شاخص تنها 0. 254 ٪ از کل است.
گزارشی از اعتبار سوئیس [14] نتیجه گیری های مشابهی دارد که نشان می دهد ETF های اهرمی تنها 2 ٪ از معاملات پایان روز را تشکیل می دهند و بنابراین بعید به نظر می رسد تأثیر قابل توجهی داشته باشد. سرانجام ، گزارشی از Direxion [15] همچنین نتایج مشابهی را پیدا کرده و نشان می دهد که ETF های اهرمی باعث افزایش نوسانات بازار یا حرکت های جهت دار مرکب از 3:00 بعد از ظهر نمی شوند. به بازار نزدیکدر حقیقت ، آنها دریافتند که فعالیت واحد ایجاد در واقع با حرکات بازار ارتباط منفی دارد. این بدان معناست که اگر بازار در حال سقوط باشد ، واحدهای بیشتری ایجاد می شوند/خریداری می شوند که بر خلاف جریان است ، نه با.
با این حال، چنگ و مادهاوان [16] دریافتند که ETFهای اهرمی ممکن است واقعاً تأثیر زیادی بر اساس حجم بازار در نزدیکی (MOC) داشته باشند. حجم MOC مقدار معاملاتی است که مشخص شده است با قیمت بسته شدن بازار پر شود. در واقع، دستورات برای این اتفاق می تواند از 20 دقیقه تا پایان شروع شود. بر اساس یک مدل نظری توسعه یافته در مقاله خود، آنها دریافتند که اگر شاخص های سهام در طول روز 1٪ در جهت خاصی حرکت کرده باشند، معاملات ETF اهرمی می تواند 16. 8٪ از حجم MOC را تشکیل دهد. اگر بازار 5 درصد حرکت کند، 50 درصد از حجم MOC را می توان با معاملات اهرمی ETF به حساب آورد. بنابراین، حرکت های گسترده می تواند با تعادل مجددی که ETFهای اهرمی در پایان روز انجام می دهند تشدید شود.
3. استدلال تعادل مجدد
یکی از استدلال های نظری که نشان می دهد ETF های اهرمی می توانند حرکات بازار را تشدید کنند و نوسانات را افزایش دهند، به این دلیل است که ETF های اهرمی فعلی فقط به منظور ارائه مضربی روزانه از شاخص اساسی تنظیم شده اند. به عنوان مثال، یک صندوق 3x راه اندازی شده است تا سه برابر بازده شاخص روزانه را ارائه دهد در حالی که یک صندو ق-3x برای ارائه سه برابر بازده مخالف شاخص تنظیم شده است. به همین دلیل، تعادل روزانه برای هر حرکت بازار برای حفظ یک نسبت اهرمی ثابت مورد نیاز است. تعادل مجدد، هم برای ETFهای اهرمی بلند و هم کوتاه، تقاضای اضافی یا فشار فروش را در همان جهتی که حرکت بازار ایجاد می کند، ایجاد می کند.
مثالی که در جدول 1 نشان داده شده است، به بهترین نحو موضوع بالا را نشان می دهد. فرض کنید NAVهای شاخص پایه و صندوق اهرمی از 100 شروع می شود. برای صندوق 3x، 300 دلار در معرض قرار گرفتن در بازار مورد نیاز است. این مواجهه معمولاً با نگهداری برخی از اوراق بهادار شاخص پایه و ترکیبی از سوآپ و معاملات آتی با سوآپ ها معمولاً اولیه ایجاد می شود. برای صندو ق-3 برابر، - 300 دلار در معرض قرار گرفتن در بازار مورد نیاز است. در دوره 1، فرض کنید که شاخص پایه برای افزایش 5 درصدی به 105 افزایش یابد. صندوق 3x 15 درصد سود خواهد داشت در حالی که صندو ق-3x 15 درصد از دست خواهد داد. برای اینکه صندوق 3x بتواند در معرض 3 قرار گیرد، به 345 دلار در معرض نیاز دارد زیرا ارزش دارایی پایه آن به 315 دلار افزایش یافته است. بنابراین، در پایان روز، 45 دلار در معرض اضافی مورد نیاز است.
برای صندو ق-3x ، NAV به 85 دلار سقوط می کند ، بنابراین به 255 دلار (-3*85) در معرض قرار خواهد گرفت. بنابراین ، در پایان روز ، این یک خریدار خالص نیز خواهد بود ، در این حالت 45 دلار مبادله یا برخی از ابزارها برای دستیابی به قرار گرفتن در معرض منفی کمتر در بازار. این یک بازار جالب پویا ایجاد می کند. با افزایش بازار ، هر دو صندوق طولانی و کوتاه اهرم خریداران خالص خواهند بود و به هرگونه فشار خرید موجود که قبلاً در بازار احساس می شود ، می افزایند.
برعکس ، هنگامی که بازار کاهش می یابد ، هر دو وجوه طولانی و کوتاه فروشندگان خالص در بازار خواهند بود. به عنوان مثال ، جدول 1 نشان می دهد که از آنجا که این شاخص از 105 به 100 در دوره 2 سقوط می کند ، صندوق 3X نیاز به کاهش قرار گرفتن در معرض آن - 49. 3 دلار دارد در حالی که صندو ق-3x نیز نیاز به تغییر در معرض - 36. 4 دلار دارد. بسته به بزرگی این مقادیر نسبت به تمام معاملات در ساعت گذشته ، مسئله تعادل می تواند از نظر تئوری فشار را به بازار افزایش دهد تا هر جهت که ممکن است در آخرین ساعت تجارت حرکت کند ادامه دهد.
به عنوان یک نقطه ورزش ، فرض کنید این مورد است. یعنی ETF های اهرمی باعث می شوند که بازار در پایان هر روز بیش از حد افزایش یابد. اگر واقعاً اینگونه باشد ، دو نوع سرمایه گذار می توانند وارد شوند. هر دو نوع می دانند که ETF های اهرمی در پایان خریداران خالص یا فروشندگان هستند
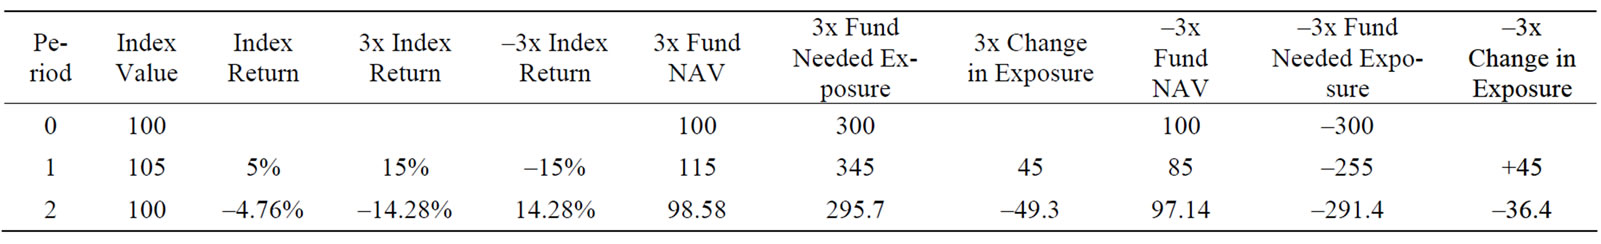
میز 1 . تعادل برای حفظ نسبت اهرم روزانه برای یک صندوق 3x و-3x
هر روز بر اساس آنچه بازار تا آن زمان انجام داده بود. نوع اول سرمایه گذار همان اقدامات ETF های اهرمی را انجام می دهد و می داند که خرید اضافی یا فشار فروش از ETF ها همچنان به حرکت در بازار در همان جهت ادامه می دهد. مطمئناً آنها مجبور می شوند تا در نزدیکی یا بعد از ساعت ها به درستی بفروشند تا مواضع خود را معکوس کنند و از حرکت احتمالی بازار سود ببرند.
با این حال ، نوع دوم سرمایه گذار احتمالاً موفق تر خواهد بود. این سرمایه گذار با دانستن اینکه بازار صبح روز بعد خود را معکوس می کند ، با فرض اینکه حتی بازده متوسط بازار که در آن قیمت های بازار واقعاً به ارزشهای اساسی خود باز می گردد ، یا حداقل آنچه سرمایه گذاران آنها را درک می کنند ، می تواند جهت مخالف را طی کند. این سرمایه گذار کاهش می یابد و به احتمال زیاد هرگونه سود داوری را از اجرای جلو از بین می برد و هرگونه برتری را برای روند بازار از بین می برد. بنابراین ، هرگونه فشار قیمت غیر طبیعی کوتاه مدت که باعث می شود بازار در پایان روز بیش از حد از بین برود ، باید از لحاظ نظری داوری شود. این امر باید اتفاق بیفتد زیرا سرمایه گذاران بیشتر و بیشتر مواضع مخالف ETF های اهرمی را در نظر می گیرند که انتظار می رود قیمت باز بازار روز بعد در جهت مخالف باشد که روز گذشته بازار بسته شود. تنها اگر تجارت ETF اهرمی به حدی بزرگ باشد که به این شیوه نمی توان آن را از بین برد ، نوسانات افزایش یافته و اثرات قیمت باقی می ماند. خوشبختانه ، این فرضیه به راحتی قابل آزمایش است.
4- نوسانات و اثرات قیمت
4. 1اثرات نوسانات از تعادل مجدد
برای دستیابی به یک دیدگاه تاریخی در مورد نوسانات ، شکل 1 انحراف استاندارد سالانه 60 روزه در حال حرکت از بازده روزانه S& P 500 را نشان می دهد. همانطور که می بینید ، نوسانات در اوایل دهه 80 نسبتاً مطیع بود. با تصادف بازار سهام در سال 1987 ، آتی های Sky Rocketed و سهام سهام سهام توسط برخی مورد سرزنش قرار گرفتند ، حتی اگر در واقع در 24 فوریه 1982 معرفی شدند و هیچ گونه قابل توجهی در نوسانات افزایش یافتند. با این حال ، از آنجا که نوسانات به سرعت به سطوح "عادی" افتاد ، حتی ناظر گاه به گاه باید اعتراف کند که سرزنش آینده شاخص سهام برای افزایش نوسانات در سال 1987 به نظر می رسد کشش است زیرا نوسانات قبل از سال 1987 با آنها بسیار کم بود و بسیار کم است. با آنها بعد از سال 1987.
نوسانات تا زمان سقوط فناوری 2001 و 11 سپتامبر به هیچ سطح قابل توجهی افزایش نیافته است. با این حال ، تا سال 2003 ، نوسانات دوباره به سطوح بسیار پایین ، گاهی زیر 10 ٪ سقوط کرد. فقط با ذوب شدن مالی نوسانات پیچیده شده است ، اما با کاهش بحران مالی ، سطح نوسانات دوباره به سطوح معقول تر بازگشت. بنابراین ، منتقدین که ETF های اهرمی را برای افزایش نوسانات بازار در طول بحران مالی مقصر می دانند ، به طور مشابه با منتقدان آینده شاخص در سال 1987/88 ، ممکن است برای توضیح اینکه چرا سطح نوسانات از آن زمان کاهش یافته است ، تحت فشار قرار گرفته است ، و تاکنون همچنان در این امر باقی مانده است. سطح "عادی" تر. در حقیقت ، به نظر می رسد که این شواهد تقریباً با دهه 1980 یکسان است زیرا بودجه اهرمی در واقع از سال 1993 در واقع بوده است. ETF آنها را محبوب تر و شناخته شده تر کرده است ، اما معرفی و رشد اولیه آنها منجر به افزایش قابل درک در نوسانات نمی شود.
شکل 2 نشان می دهد که چرا در پایان روز یک خزنده جزئی از افزایش نوسانات وجود داشته است. میانگین حرکت 60 روزه نوسانات 30 دقیقه ای که با انحراف استاندارد مقادیر شروع و پایان S& P 500 بین ساعت 9:30 صبح و 10 صبح و 3:30 بعد از ظهر اندازه گیری می شود. و 4:00 بعد از ظهر. EST به تصویر کشیده شده است. اولین نکته ای که باید به آن توجه داشته باشید این است که 30 دقیقه افتتاحیه از 30 دقیقه بسته تر است. این برای کل نمونه 12 ساله و به طور متوسط ، 30 دقیقه افتتاحیه دارای انحراف استاندارد 0. 52 ٪ است در حالی که 30 دقیقه پایانی دارای انحراف استاندارد 0. 33 ٪ است. همچنین کاملاً مشخص است که هم نوسانات صبح و هم بعد از ظهر با بحران بازار مالی به طرز چشمگیری افزایش یافته است.
با این حال ، نوسانات بعد از ظهر فقط به مدت 3 ماه ، نوامبر 2008 تا ژانویه 2009 از نوسانات صبحگاهی فراتر می رود. از آن زمان ، نوسانات بعد از ظهر به طرز چشمگیری سقوط کرد و دوباره به طور قابل توجهی کمتر از نوسانات صبحگاهی است. بنابراین ، حداقل به مشاهده گاه به گاه ، آن
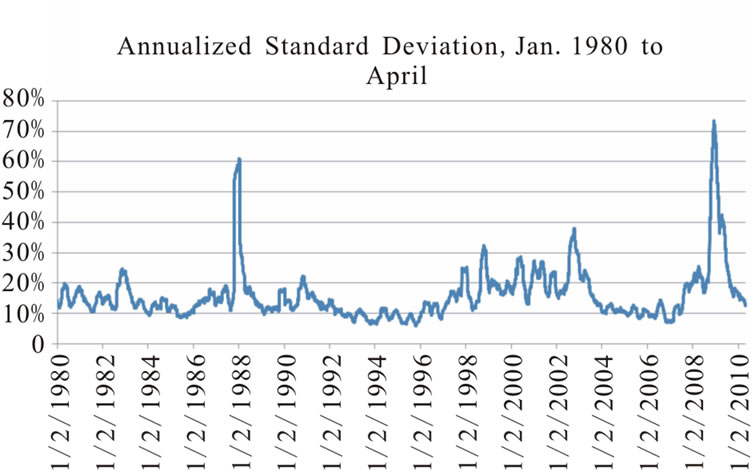
شکل 1 . انحراف استاندارد سالانه S& P 500 ، *60 روز انحراف استاندارد روزانه سالانه.
به نظر نمی رسد که معاملات تعادل یافته ETF در 30 دقیقه آخر تجارت در S& P 500 باعث افزایش نوسانات شود. با وجود جریان مداوم به این بودجه ، نوسانات بعد از ظهر به طرز چشمگیری کاهش یافته است ، حتی نسبت به نوسانات صبح.
برای بررسی بیشتر اینکه آیا افزایش نوسانات بعدازظهر از دسامبر 2008 تا ژانویه 2009 ممکن است ناشی از تلاش های متعادل سازی مجدد ETF های اهرمی بوده باشد، دوره 10:00 صبح تا 10:30 صبح با 3:00 بعد از ظهر مقایسه شد. تا ساعت 3:30 بعد از ظهربازه زمانی. این کار برای بررسی اینکه آیا افزایش نوسانات بعد از ظهر در دوره زمانی رخ می دهد که تعادل مجدد نباید نیروی قابل توجهی باشد، انجام می شود.
شکل 3 نتایج را نشان می دهد. به طور متوسط، دو انحراف استاندارد دوره زمانی 30 دقیقه تقریباً یکسان هستند، به ترتیب 0. 33٪ و 0. 30٪. با این حال، بسیار شبیه شکل 2، دوره زمانی نوامبر 2008 تا ژانویه 2009 که مربوط به ساعت 10:00-10:30 صبح و 3:00-3:30 بعد از ظهر است. همین رابطه را نشان دهد. در ماه مارس، نوسانات برای هر دو دوره زمانی تقریباً برابر است. بنابراین، حتی اگر تعادل مجدد ETF اهرمی تا 30 دقیقه آخر روز معاملاتی به طور جدی آغاز نمی شود، همان رابطه از ساعت 3:00 تا 3:30 بعد از ظهر ظاهر می شود. ارائه حداقل شواهد اولیه مبنی بر اینکه تعادل مجدد مسئله اصلی نیست. اگرچه نشان داده نشده است، اما از ساعت 2:30 تا 3:00 بعد از ظهر. دوره زمانی نیز افزایش مشابهی در نوسان داشت (از میانگین 0. 26٪ به 0. 90٪) و تقریباً هیچ تعادلی در این اوایل اتفاق نمی افتد.
4. 2. اثرات قیمت ناشی از تعادل مجدد
Although it appears rebalancing is not the root cause of the increase in volatility, at least in the S&P 500, rebalancing still may cause price effects. To address this issue, a rolling 60 day average of price changes is calculated. Figure 4" target="_self">شکل 4 احتمال حرکت مثبت در بازار را از باز شدن تا ساعت 15:30 نشان می دهد. از ساعت 15:30 با حرکت مثبت دنبال می شود. بستن. شواهد نشان می دهد که حرکت مثبت در طول بحران بازار مالی به طور قابل توجهی افزایش یافته است. از آگوست 2008، احتمال ادامه حرکت مثبت بازار به بیش از 70 درصد افزایش یافت و تا نوامبر 2008 باقی ماند.
با این حال، به زودی به طور چشمگیری سقوط کرد. برای کل دوره زمانی 1998 تا 2010، این احتمال در واقع به طور متوسط 58٪ بوده است، اگرچه با نوسانات بسیار کمی. یک آزمون آماری نشان می دهد که حرکت مثبت قیمت از آگوست تا نوامبر 2008 نسبت به میانگین 10 سال گذشته از نظر آماری معنی دار است. با بررسی میانگین از آگوست 2008 تا آوریل 2010، تفاوت قابل تشخیصی وجود ندارد زیرا میانگین حرکت قبل از آگوست 2008 58٪ و پس از آن 61٪ است.
شکل 5 نتایج مربوط به حرکت منفی بازار را در طول روز با یک حرکت منفی در 30 دقیقه گذشته نشان می دهد. برای کل دوره زمانی ، یک حرکت منفی 52 ٪ از زمان حرکت روزانه را تقویت کرده است. مشابه شکل 4 ، احتمال حرکت منفی در 30 دقیقه آخر روز نیز از آگوست تا نوامبر 2008 به بالای 70 ٪ افزایش می یابد. بنابراین ، شکل 4 و 5 نشان می دهد که در بازده سهام و ETF های اهرم وجود دارد. نظریه پردازی شده اند تا باعث ایجاد یا تشدید این حرکت دقیق قیمت شوند.
با این حال ، این مقادیر شدید قبلاً دیده شده است و نه حرکت مثبت یا منفی قیمت یک پدیده سیستماتیک باقی نماند. در حقیقت ، قبل از سال 2006 ، هر سال شاهد حرکت مثبت بیش از 70 ٪ حداقل یک بار در طول سال بود. علاوه بر این ، احتمال ادامه حرکت نیز احتمال در طیف مخالف را مشاهده کرده است. به عنوان مثال ، در اوایل سال 2001 ، احتمال حرکت مثبت به کمتر از 20 ٪ کاهش یافت و در سال 2009 ، احتمال حرکت منفی به کمتر از 30 ٪ کاهش یافت. با حرکات شدید در این مقادیر و این واقعیت که این حرکت قیمت حتی در حالی که ETF های اهرمی همچنان در اندازه رشد کرده اند ، باقی نماند ، نشان می دهد رابطه بین ETF های اهرمی و حرکت قیمت به یک همزمانی جالب توجه است.
از طرف دیگر ، اگر تعادل مجدد باعث شود قیمت بیش از حد همانطور که در این مقاله پیشنهاد شده است ، افزایش یابد ، پس افزایش حرکت قیمت باید با افتتاح روز بعد که مربوط به نزدیک به روز گذشته است ، مرتبط باشد. شکل 6 احتمال افتتاح بیشتر از روز گذشته را در صورت نزدیک بودن بازار نشان می دهد
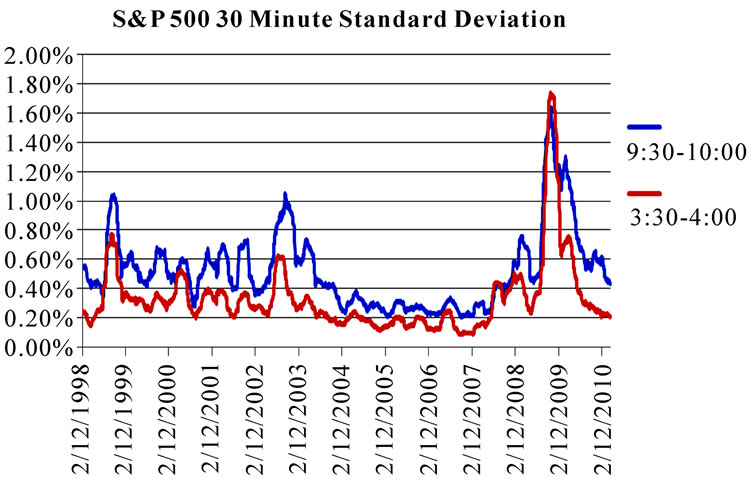
شکل 2 . S& P 500 30 دقیقه نوسانات از ژانویه 1998 تا آوریل 2010.
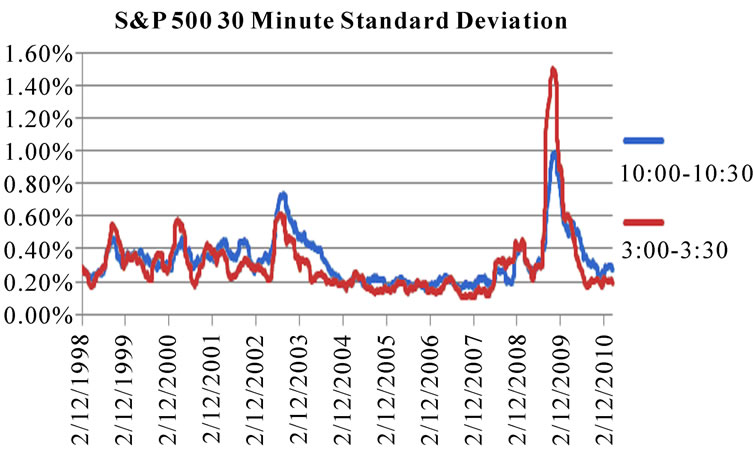
شکل 3. S& P 500 30 دقیقه نوسانات از ژانویه 1998 تا آوریل 2010.
فارکس کاران ایران...
برچسب :
نویسنده : ناهید طباطبایی
بازدید : <-PostHit->
آرشیو مطالب
خبرنامه
